
KYC y onboarding digital:Perú frente a Argentina
Comparamos Perú y Argentina con el Global Findex y el BCRA, revisamos qué piden sus principales bancos y billeteras para abrir una cuenta desde el celular, qué exigen la SBS, el BCRA y la UIF, y qué métricas de growth dicen si el onboarding funciona.
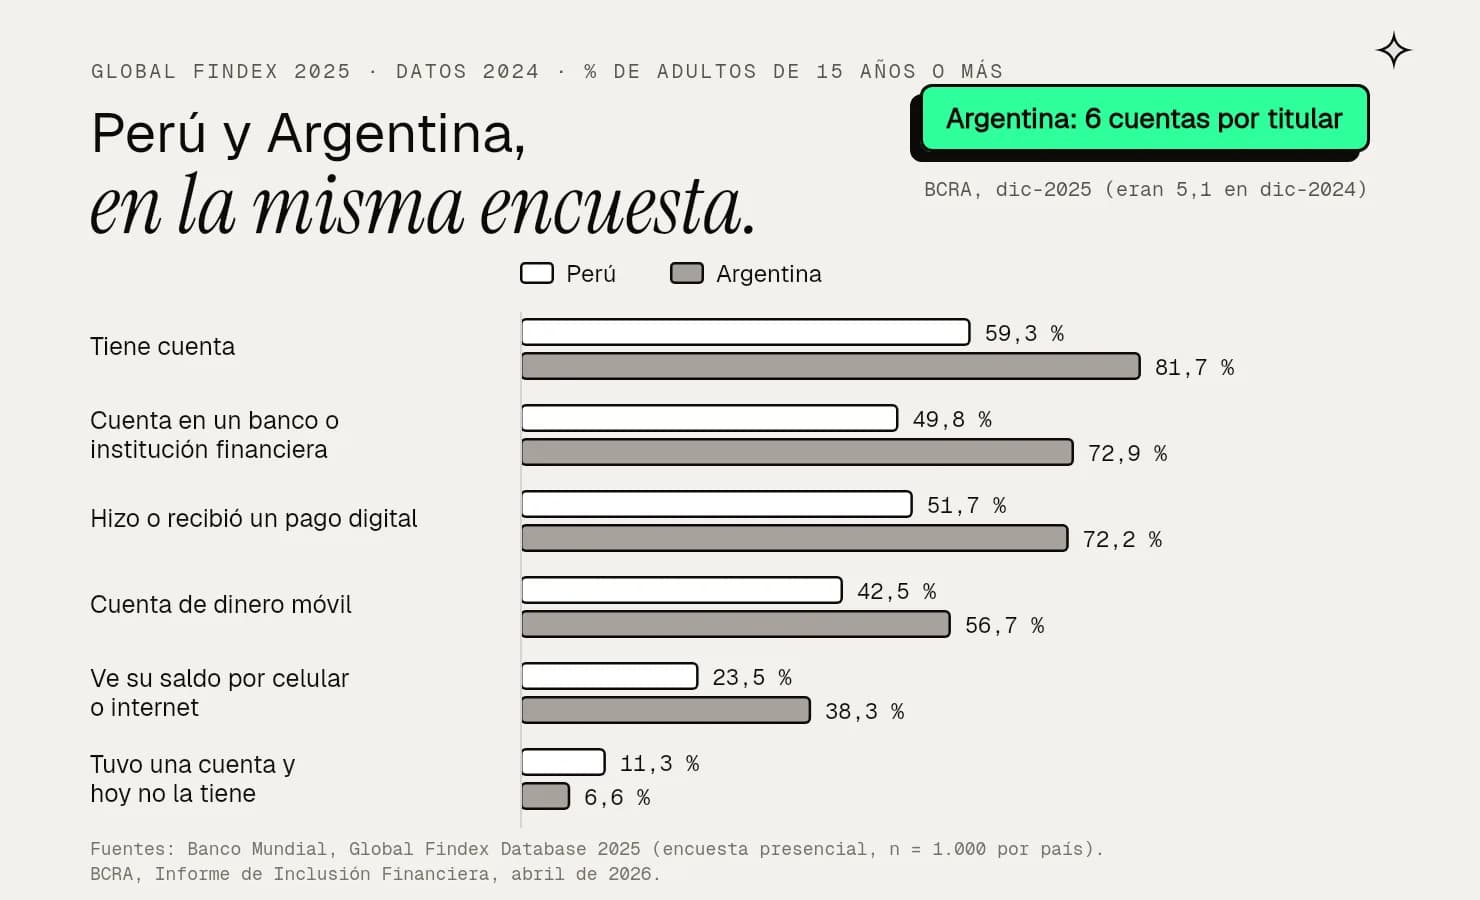
En 2024, el 59,3 % de los adultos peruanos tenía una cuenta en un banco, en otra institución financiera o en una billetera. En Argentina, el 81,7 %. Las dos cifras salen de la misma encuesta, el Global Findex 2025 del Banco Mundial, hecha cara a cara con mil personas por país, así que la comparación es justa.
Los dos mercados también se mueven distinto. En Argentina, el BCRA cuenta 6 cuentas por titular en promedio, y casi la mitad de los titulares abrió una cuenta nueva en 2025 teniendo ya otra. En Perú, cuatro de cada diez adultos todavía no tienen ninguna.
Abrir una cuenta desde el celular empieza casi siempre igual en los dos países: el DNI y después una selfie o unas preguntas para comprobar que eres tú. En este estudio vemos qué piden los bancos más grandes de cada país y por qué, qué exige la ley en cada uno y por qué ese trámite, que se suele dejar en manos de cumplimiento y de tecnología, también le importa a growth.
1. Dos países, la misma encuesta
El Findex mide lo mismo en todas partes, y eso permite ver dónde está cada país. Con cuenta en un banco o institución financiera estaban el 49,8 % de los adultos en Perú y el 72,9 % en Argentina. Hicieron o recibieron un pago digital el 51,7 % y el 72,2 %. Con una cuenta de dinero móvil, el 42,5 % y el 56,7 %.
Las razones para no tener cuenta muestran dónde está la barrera en Perú. La más citada es que es muy caro (34,5 % de los adultos), seguida de la distancia (24,3 %), de que alguien de la familia ya tiene una (20,7 %) y de la falta de confianza (17,0 %). La falta de documentación pesa menos (13,6 %). En Argentina todas esas razones están por debajo del 14 %. La encuesta admite varias respuestas, así que no suman cien.
En Perú, entonces, el reto todavía es la entrada, y dos de esas barreras, el costo y la distancia, son justo las que una apertura desde el celular puede bajar. La falta de confianza depende más de cómo la entidad explica lo que pide, y la selfie es el paso donde más se nota.
En Argentina el reto es otro. El informe de inclusión financiera del BCRA de abril de 2026 muestra que 2,8 millones de personas entraron por primera vez al sistema en 2025 por un proveedor de pagos o un banco digital, frente a 1,1 millones por la banca tradicional. Con seis cuentas por persona, abrir una ya no alcanza: el 78,1 % de los titulares hizo al menos un débito en el último trimestre de 2025, y una entidad nueva compite por estar en ese grupo.
2. Los más grandes de cada país no piden lo mismo
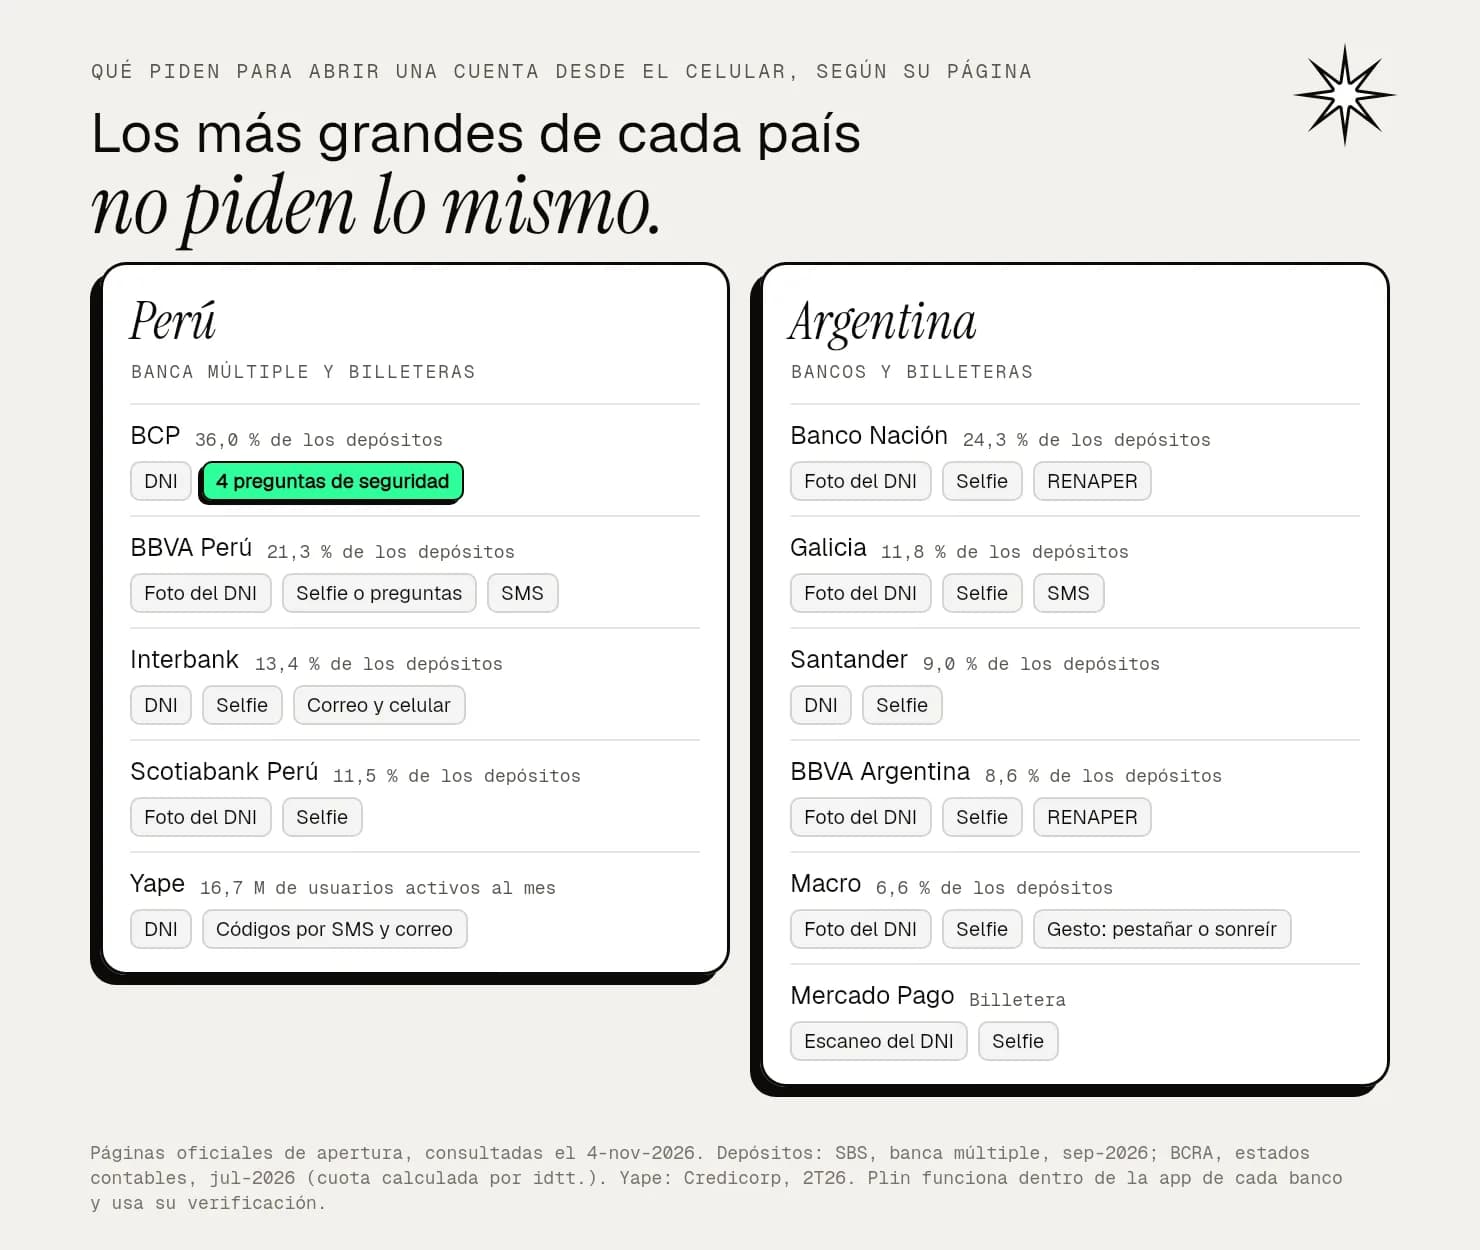
En Perú, los cuatro bancos con más depósitos son el BCP (36,0 %), BBVA (21,3 %), Interbank (13,4 %) y Scotiabank (11,5 %), según la SBS a septiembre de 2026. Yape tuvo 16,7 millones de usuarios activos al mes en el segundo trimestre de 2026, según Credicorp. En Argentina encabezan Banco Nación, Galicia, Santander y BBVA, con el 24,3 %, el 11,8 %, el 9,0 % y el 8,6 % de los depósitos, cuotas que calculamos con los estados contables del BCRA a julio de 2026. Entre las billeteras está Mercado Pago.
Revisamos en sus páginas oficiales qué piden para abrir una cuenta desde el celular. En Argentina piden casi lo mismo: la foto del DNI de frente y dorso y una selfie. Banco Nación valida los datos contra RENAPER, y Macro pide un gesto, pestañar o sonreír, que funciona como prueba de vida. En Perú hay más variedad. Scotiabank pide la foto del DNI y una selfie, Interbank una selfie, BBVA deja elegir entre la selfie y preguntas de seguridad, y la apertura web del BCP valida con cuatro preguntas de seguridad. Plin funciona dentro de la app de cada banco y usa la verificación de ese banco.
La razón de fondo es la misma en los dos países: la ley obliga a conocer al cliente antes de operar con él, y el fraude entra justo por la apertura. Lo que cambia es cuánto deja elegir cada norma, y eso explica las diferencias que vemos en las pantallas. Según TransUnion, en Colombia el 6,6 % de los intentos de creación de cuenta del primer semestre de 2025 fueron sospechosos de fraude, frente al 0,3 % de las transacciones. Una cuenta abierta con una identidad ajena puede usarse después para mover dinero a nombre de otra persona.
3. Qué es el KYC
KYC viene del inglés Know Your Customer, "conoce a tu cliente". En la norma peruana y en la argentina aparece como debida diligencia del cliente, y tiene tres partes. Primero se identifica a la persona con sus datos. Después se verifica que esos datos sean suyos, contrastándolos con una fuente confiable, como el registro de identidad del país. Por último se conoce y se evalúa su riesgo: si es una persona expuesta políticamente, si aparece en listas de sanciones, para qué va a usar la cuenta. Esa evaluación sigue mientras dure la relación.
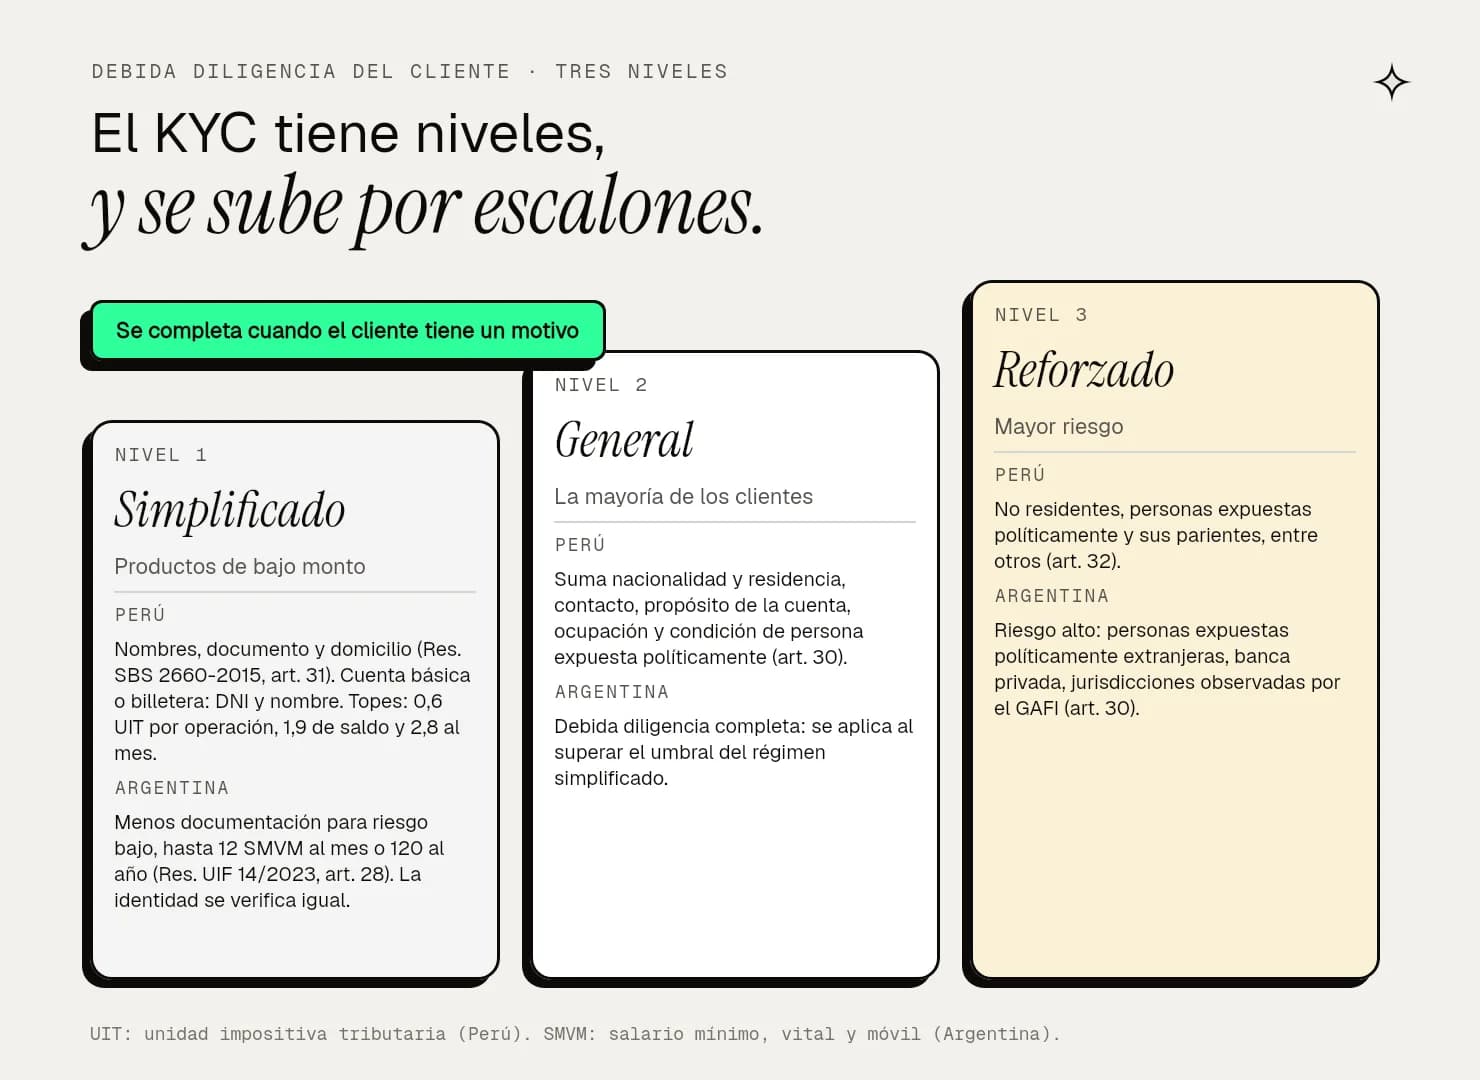
La intensidad depende del riesgo. Las dos normas tienen un régimen simplificado para productos de bajo monto, uno general para la mayoría y uno reforzado para casos de mayor riesgo, como las personas expuestas políticamente o los no residentes. En Perú están en los artículos 30 a 32 de la Resolución SBS 2660-2015; en Argentina, en los artículos 28 y 30 de la Resolución UIF 14/2023.
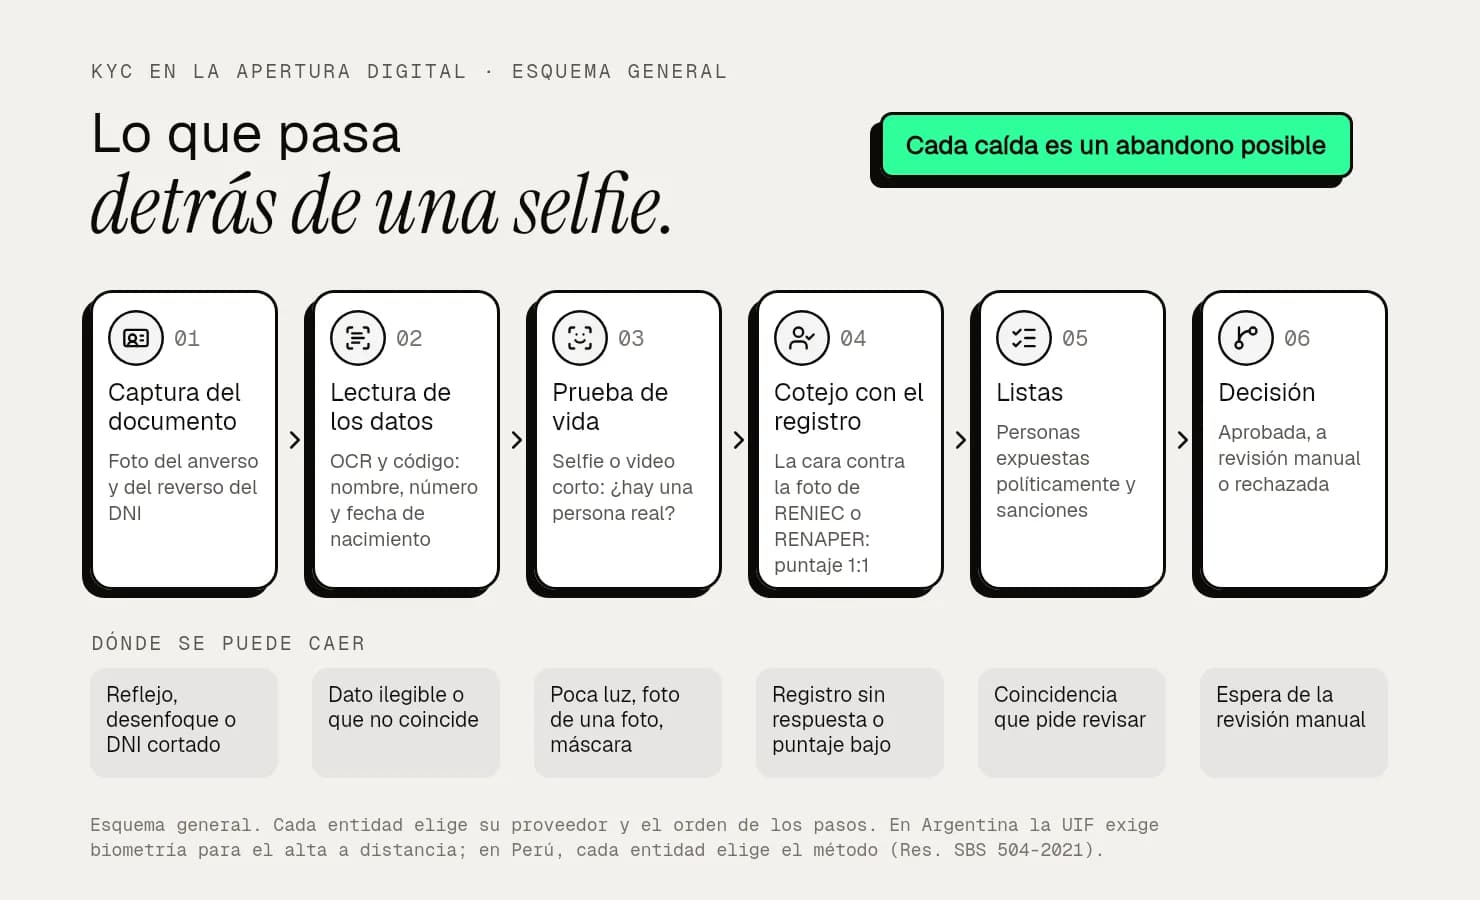
Detrás de la selfie corren varios pasos. La app captura el documento y lee sus datos. Pide una prueba de vida para comprobar que hay una persona real frente a la cámara y no una foto o un video. Compara esa cara con la foto del registro, que en Perú es RENIEC y en Argentina RENAPER, y devuelve un puntaje de coincidencia. Consulta las listas de personas expuestas políticamente y de sanciones. Con todo eso, el sistema aprueba, rechaza o manda el caso a revisión manual. Cada uno de esos pasos puede fallar por motivos técnicos, como una foto con reflejo, poca luz o una consulta al registro que no responde, y cada falla es un punto donde el cliente puede irse.
4. Perú: abrir con lo mínimo y verificar después
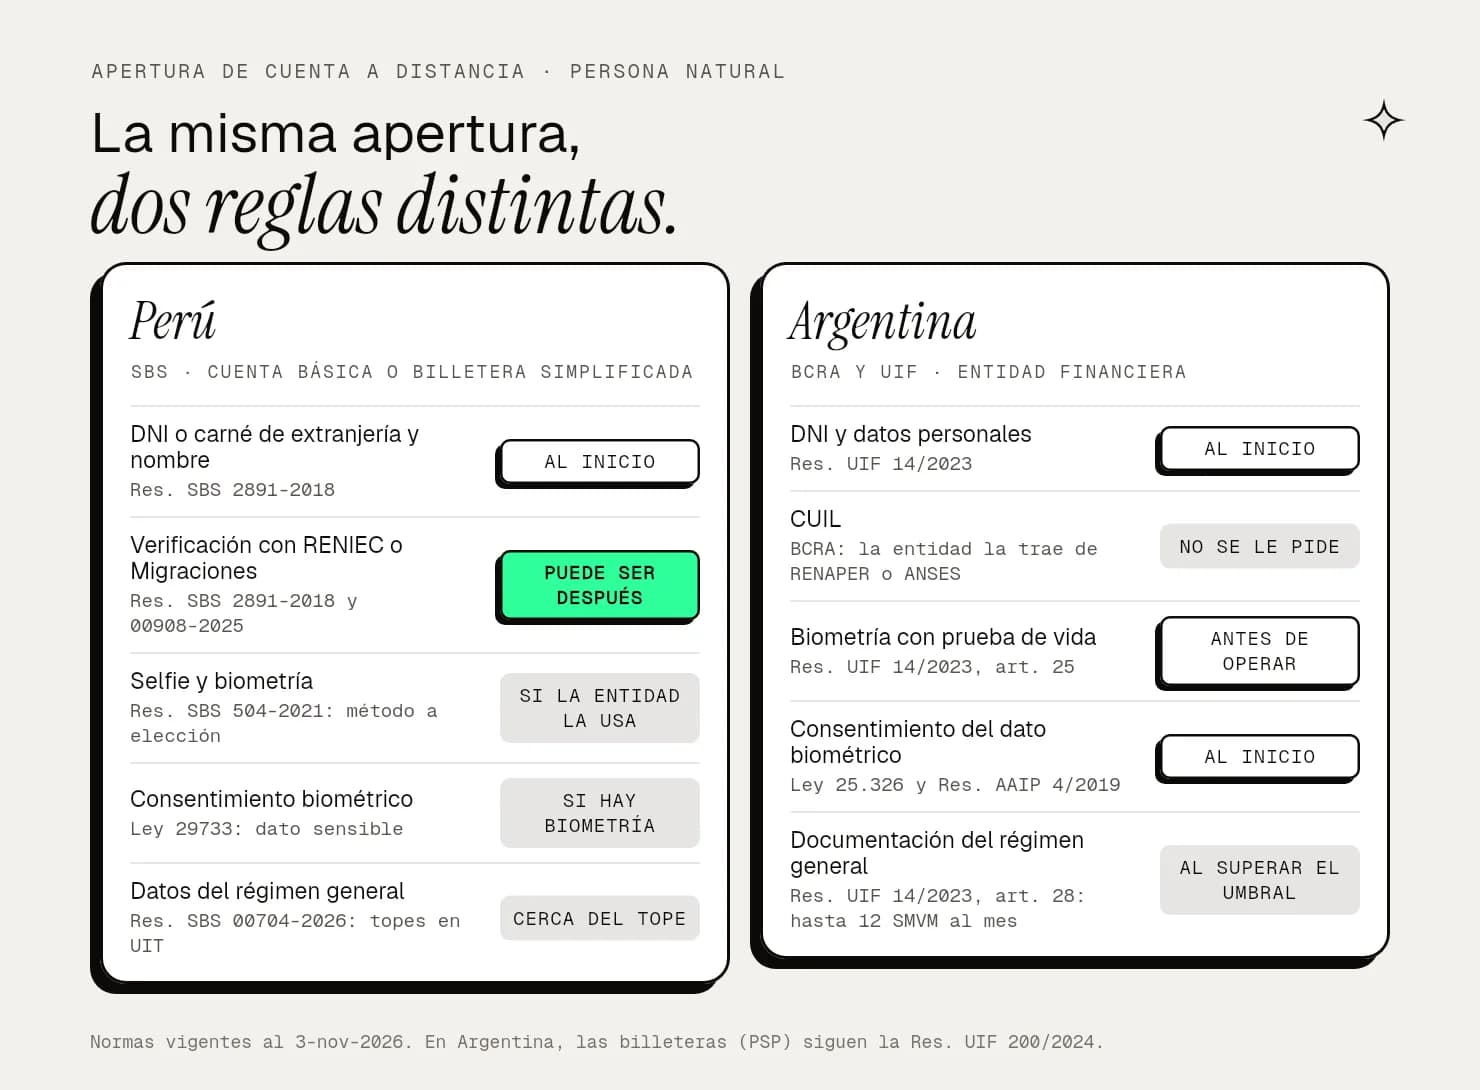
Para los productos simples, la norma peruana permite empezar con muy poco. La Resolución SBS 2891-2018 autoriza abrir una cuenta básica o una billetera de dinero electrónico simplificada con el DNI o el carné de extranjería y el nombre, y verificar esos datos con RENIEC o Migraciones "incluso posteriormente a la apertura". La Resolución SBS 00908-2025, vigente desde junio de 2025, amplió los documentos aceptados para extranjeros.
Esas cuentas tienen límites. La Resolución SBS 00704-2026 los fija en unidades impositivas tributarias: 0,6 UIT por operación, 1,9 UIT de saldo y 2,8 UIT al mes. Cuando el cliente se acerca al tope, la entidad le pide completar la información del régimen general.
Para los canales digitales, la Resolución SBS 504-2021 exige verificar la identidad del usuario al enrolarlo, con medidas contra la suplantación, pero no impone un método: la biometría es una opción de cada entidad. La Ley 29733 de protección de datos personales trata los datos biométricos como sensibles, así que la selfie necesita un consentimiento expreso dentro del flujo.
Hay un proyecto de ley, el PL 12984/2025-CR, que propone exigir verificación biométrica antes de abrir cualquier cuenta o billetera. La SBS respondió con reservas en un oficio de enero de 2026: una biometría obligatoria y exclusiva limita otros factores de verificación y puede dejar fuera a usuarios. Por ahora es un proyecto.
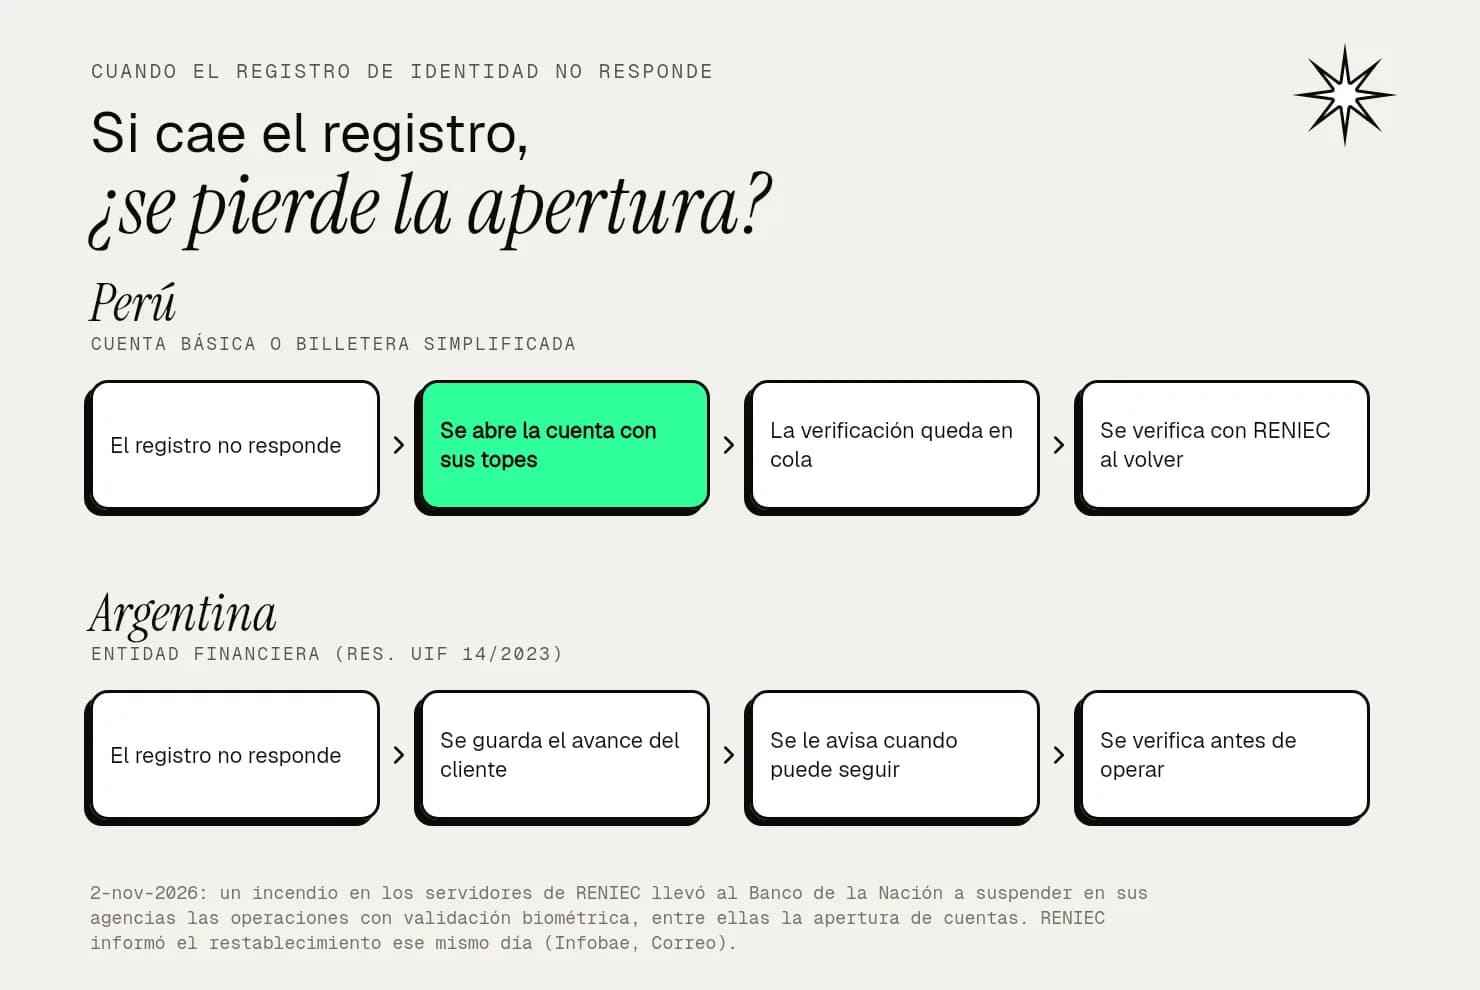
La dependencia del registro tiene un costo que se vio el 2 de noviembre de 2026. Un incendio en los servidores de RENIEC dejó sin servicio la validación biométrica, y el Banco de la Nación suspendió en sus agencias las operaciones que la necesitaban, entre ellas la apertura de cuentas. RENIEC informó ese mismo día que había restablecido sus servicios.
5. Argentina: verificar fuerte desde el primer paso
El BCRA admite la apertura no presencial de cuentas por medios electrónicos, siempre que se cumpla la normativa de la UIF y se garantice la autenticidad de los documentos. Le ahorra un dato al cliente: la entidad obtiene la CUIL en forma electrónica y directa de RENAPER o de la ANSES. Desde junio de 2026, con la Comunicación "A" 8444, una cuenta abierta a distancia puede radicarse en cualquier sucursal.
La exigencia fuerte viene de la UIF. El artículo 25 de la Resolución UIF 14/2023 pide, para identificar a un cliente a distancia, "técnicas biométricas rigurosas, almacenables, auditables y no manipulables", y que la verificación ocurra antes de que el cliente opere. Para los proveedores de servicios de pago, como las billeteras, la Resolución UIF 200/2024 pide medios protegidos contra el fraude, también antes de operar.
El régimen simplificado existe, pero funciona distinto que en Perú. Permite pedir menos documentación a clientes de bajo riesgo, con acreditaciones de hasta 12 salarios mínimos al mes o 120 al año, y no exime de verificar la identidad. La Cuenta Gratuita Universal del BCRA sigue esa lógica: se abre de forma totalmente remota con la debida diligencia simplificada, y si las acreditaciones superan el umbral, se aplica la completa.
En el resto de la región el marco va en la misma dirección. En Brasil la apertura remota es amplia y cada entidad define cómo valida la identidad. En Colombia la vinculación digital simplificada existe desde 2019. En Chile, la nueva ley de datos personales exige un consentimiento expreso para los datos biométricos desde el 1 de diciembre de 2026.
6. El KYC también es un embudo
Cada paso que exige la norma se convierte en una pantalla, y cada pantalla es un lugar donde el cliente puede cerrar la app. No hay una medición pública del abandono en Perú ni en Argentina. La referencia más cercana es una encuesta de FICO en Brasil, de noviembre de 2023: el 39 % de los encuestados dijo haber abandonado una apertura de cuenta porque la verificación de identidad le pareció lenta o difícil. Es una encuesta de un proveedor, pero muestra el orden de magnitud del problema.
Por eso el KYC también le toca a growth. Tecnología decide cómo se verifica, y growth necesita saber si el cliente llega al final, cuánto espera, si vuelve cuando se cae y si después usa la cuenta, porque marketing ya pagó por traerlo hasta la primera pantalla.
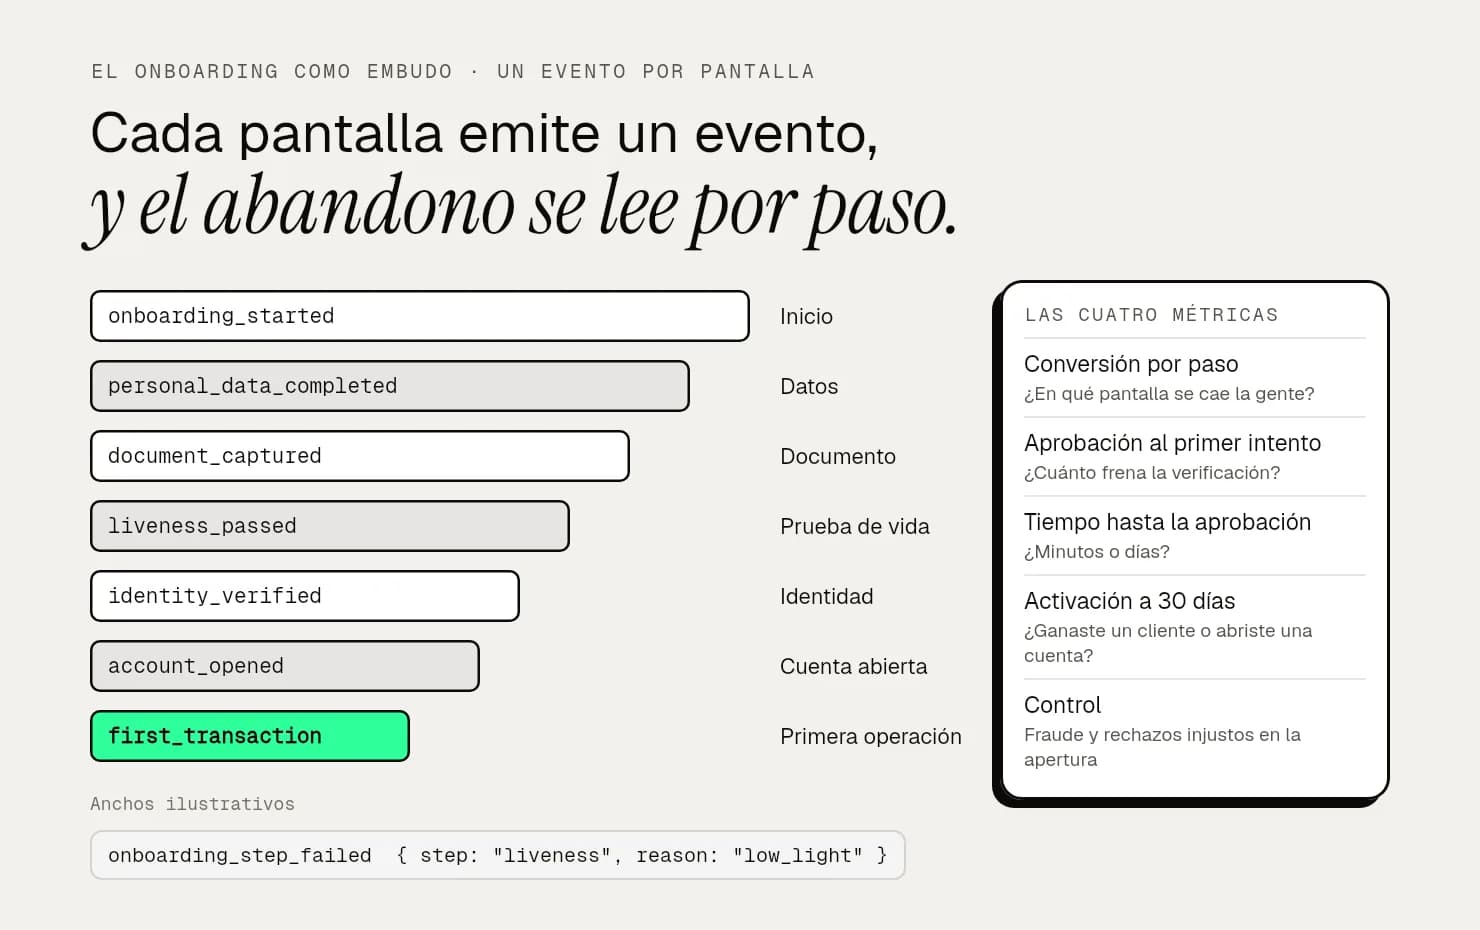
Para medirlo, cada pantalla emite un evento: inicio del onboarding, datos completos, documento capturado, prueba de vida superada, identidad verificada, cuenta abierta y primera operación. Cuando un paso falla, el evento lleva el motivo: foto borrosa, rostro que no coincide, registro que no respondió, tiempo agotado. Con esos eventos, el abandono se puede leer pantalla por pantalla.
7. Las métricas que lo cuentan
Con los eventos en su lugar, cuatro métricas cuentan qué pasa. La conversión por paso dice en qué pantalla se va la gente. La aprobación al primer intento dice cuánto frena la verificación, porque cada reintento es una nueva oportunidad de abandonar. El tiempo hasta la aprobación separa un onboarding de minutos de uno de días. La activación a 30 días dice cuántos aprobados hicieron su primera operación, que es la diferencia entre ganar un cliente y abrir una cuenta.
Las cuatro se leen junto a un control: el fraude y los rechazos injustos en la apertura. Si bajar la fricción dejó pasar más fraude, el embudo mejoró por la razón equivocada. Si endurecerla rechazó a clientes legítimos, se perdió gente que la entidad sí quería.
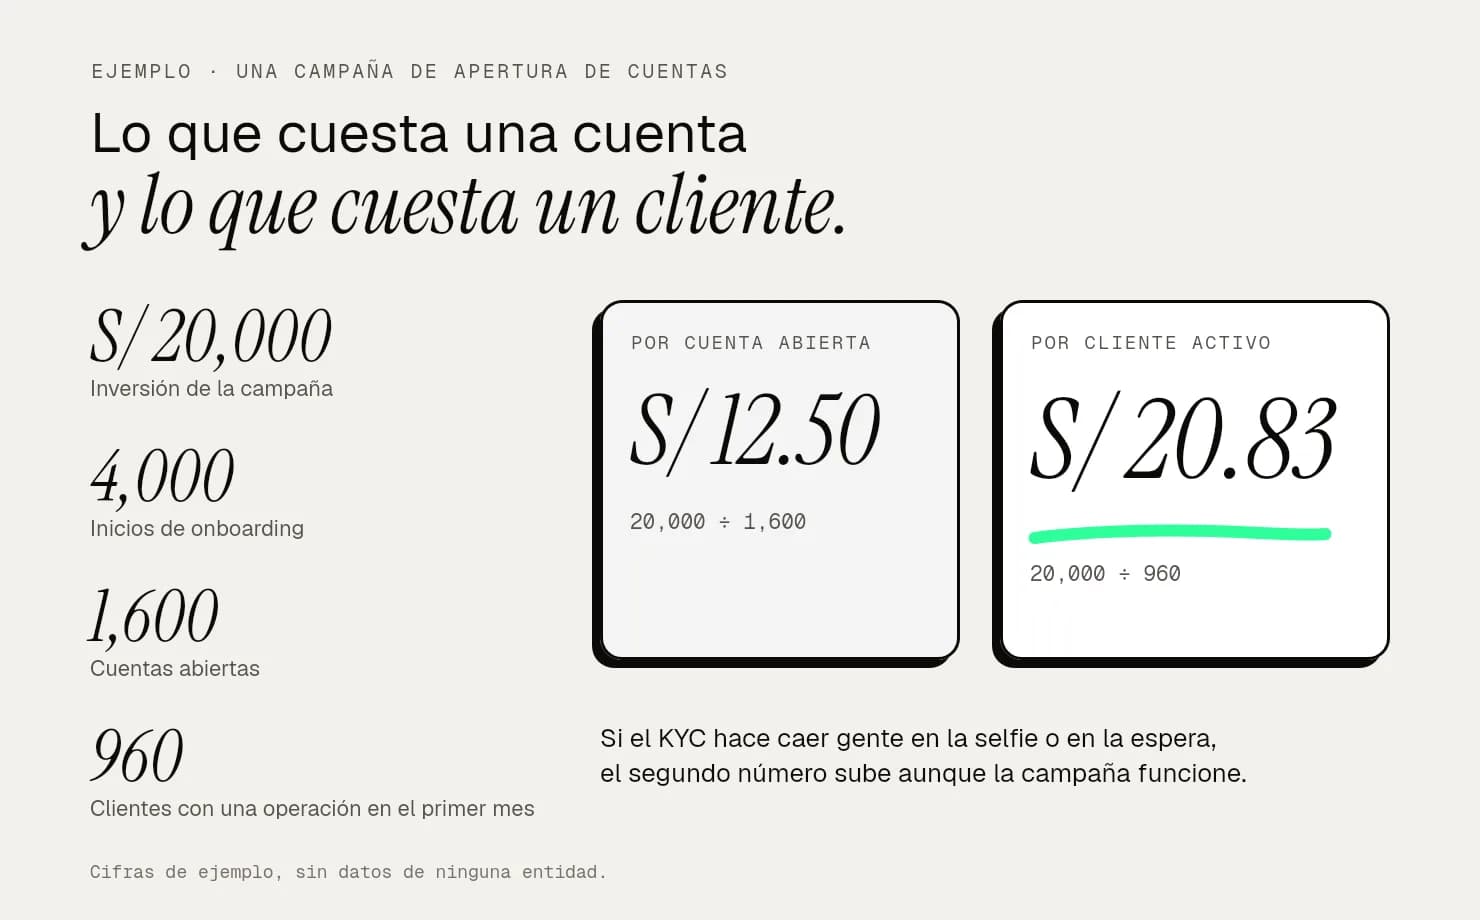
La métrica que une a todos los equipos es el costo por cliente activo: la inversión de la campaña dividida entre los clientes que llegaron a la primera operación, no entre las cuentas abiertas. Un ejemplo: una campaña de S/ 20,000 trae 4,000 inicios de onboarding, termina en 1,600 cuentas abiertas y en 960 clientes que operan en el primer mes. El costo por cuenta abierta es de S/ 12.50; el costo por cliente activo, de S/ 20.83. Si el KYC hace caer gente en la selfie o en la espera, ese segundo número sube aunque la campaña haya funcionado.
La retención por cohortes, cuántos siguen activos a los 30 y a los 90 días, completa la lectura. En un mercado como el argentino, con seis cuentas por persona, interesa sobre todo cuántas siguen en uso después del primer mes.
8. Diseñar el KYC por niveles
Con la norma y las métricas a la vista, el diseño cambia según el país. En Perú, el régimen simplificado permite empezar con el DNI y el nombre y pedir el resto cuando el cliente se acerca a los topes, es decir, cuando ya tiene un motivo para seguir. En Argentina la biometría va al inicio, así que el trabajo está en hacer que ese paso salga bien a la primera: captura asistida del documento, guía de luz para la selfie y reintentos que expliquen qué falló.
En los dos países sirve lo mismo para el resto del flujo. Decir para qué se pide cada dato en el momento en que se pide, y pedir el consentimiento biométrico con palabras claras. Guardar el avance para que el cliente retome donde se quedó, y recordárselo por WhatsApp o por correo. Pedir solo lo que la norma exige en ese nivel.
Y hace falta un plan para cuando el registro no responde. En Perú, una cuenta del régimen simplificado puede abrirse y quedar en cola de verificación, porque la norma permite verificar después. En Argentina la verificación tiene que ocurrir antes de operar, así que el flujo debe guardar el avance y avisarle al cliente cuando pueda continuar.
Fuentes: Banco Mundial, Global Findex Database 2025 (datos 2024). BCRA, Informe de Inclusión Financiera, abril de 2026. FICO, encuesta "Fraud, Identity, and Digital Banking", Brasil, noviembre de 2023. TransUnion, informe de fraude digital, Colombia, primer semestre de 2025, citado por Portafolio. SBS: resoluciones 2660-2015, 2891-2018, 504-2021, 00908-2025 y 00704-2026; Oficio N.° 05425-2026-SBS-PRI. BCRA: texto ordenado de Depósitos de ahorro, cuenta sueldo y especiales, y Comunicación "A" 8444. UIF: resoluciones 14/2023 y 200/2024. Ley 29733 (Perú). Infobae y Correo, 2 de noviembre de 2026.
Más notasdel equipo.
/ QUIERO ALGO SIMILAR
Tu próximo proyecto empieza hoy.
Cuéntanos qué necesitas y te decimos cómo lo resolveríamos.
Hablemos
O escríbenos directo → hola@identity.pe